NGCパートナーズ 代表 石井優のブログ
NGCパートナーズはクライアント企業の役職員と「協働する」経営・財務コンサルティングファームです。
キーワード:ベンチャー・スタートアップ / アトツギ・後継者 / M&A・PMI / ソーシャルビジネス / セミナー・社内研修
活動拠点:福岡 / 東京

最新の情報はNGCパートナーズのWebサイトへ

ブログランキング・にほんブログ村へ
ラベル 事業承継相談 の投稿を表示しています。 すべての投稿を表示

2022年3月12日土曜日

事業計画の作り方28 後継者の方向け(16) 中期経営計画策定の手順と体制(上)

事業計画を作る際に、後継者・アトツギの方と起業前の方で大きく異なるのは社内にすでに部門責任者や事業責任者がいるか否か、ということです。

起業前の方であれば、まだそういった存在がいないことがほとんどでしょうし、起業後もそういう状況が続くかもしれません(起業家の最も重要な役割としてチームづくりがありますので、きっとそういった存在が増えていくことでしょう)。一方で、後継者・アトツギの方であれば、先代を支えた部門責任者や事業責任者がいることが多いでしょう。肩書がどうかではなく、実質的にそういう役割を担っているか否かで考える必要があります。キーパーソンという呼び方でも良いかもしれません。事業承継においては、先代を支えた幹部役職員をどう遇するか、ということが大きな論点になることも少なくありませんが、ここではそれについてあまり触れないことにします。

後継者・アトツギの方が自分の中でアイデアを練っているだけ、というのであれば別として、実際の経営や事業運営ではそれら各責任者の協力を得ていく必要があります。「事業計画の作り方1 枠組み、全体像、基本的な考え方」でも説明したとおり、事業計画には「特定の人に事業を説明して、何らかの協力を引き出すなどの目的を達成する」という機能もあります。「特定の人」の具体例としては金融機関や投資家などを想定しがちですが、当然ながら社内の役職員もそれに該当します。さらには、事業計画の検討・策定の段階から(もっと言えば現状分析の段階から)社内の責任者やキーパーソンに加わってもらうことで、「自分たちが作った事業計画」とすることにより、経営や事業がより一層自分事となって計画実現・達成の可能性が高まります。さらには、事業計画検討・策定の過程で責任者やキーパーソンの資質ややる気を深く知ることができ、今後、経営を共に担い得る存在なのかを考えることができます。

それらの理由で、後継者やアトツギは「巻き込み型の事業計画検討・策定」について知っておくべきと考えます。そこで参考になるのが、株式上場準備の中で作り上げていく中期経営計画検討の手順や体制です。それを基礎として自社なりの手順や体制を見出していくと良いと考えます。

次回は「株式上場準備の中で作り上げていく中期経営計画検討の手順や体制」について解説します。

石井優 / NGCパートナーズ|note
https://note.com/ngcpartners
NGCパートナーズ - Atotugi&Successor
https://www.ngc-partners.biz/business/successor
NGCパートナーズ - Venture&Startup
https://www.ngc-partners.biz/business/vb

2022年3月5日土曜日

事業計画の作り方27 後継者の方向け(15) 長期ロードマップの検討

さて今回から事業計画検討・策定の段階に入ります。ほぼゼロからのスタートとなる「起業前後の方」と違い、後継者やアトツギの方々はすでに一定の歴史がある会社の事業計画を考える立場ですので、現状分析について回を重ねて説明してきました。一方で事業計画の検討・策定の段階に入ると、あくまでも将来の話ですので基本的な考え方は同じです。ですので後継者の方にも「起業前の方向け」の回にぜひお目通しいただきたいと思います。そして、当シリーズでは特に後継者・アトツギの方に知っておいていただきたいテーマ(つまりは「起業前の方向け」ではカバーできていないテーマ)について取り上げていくことにします。

今回は「長期ロードマップの検討」について解説します。

1.長期ロードマップとは?

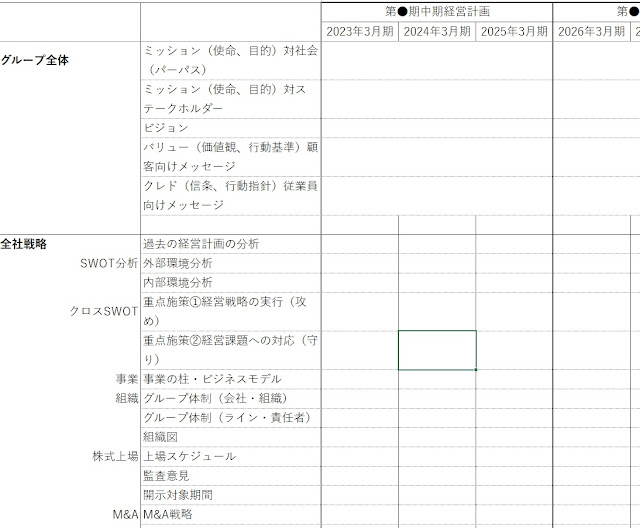
長期ロードマップとは、一般的な名称ではなく私が勝手に命名して活用しているものなのですが、下のイメージのように中期経営計画(中計。一般的には3年程度の計画)×数回についての大枠を考え、整理しておくための表です。
長期ロードマップのイメージ図
横に時間軸を、縦に各項目を並べます。上記イメージはあくまでもイメージですので、各項目は自社にふさわしいものを考える必要があります。横軸もケースバイケースですが、中期経営計画の2回分以上の期間にしておくと良いと思います。そして両軸が交わる各セルには、どういったことを行うか、どういった状況になっておきたいか、といったことを簡潔に記入していきます。A3縦一枚にしてタブレット端末や紙で持ち歩いておくと、ちょっとした空き時間に自社の長期の計画をまとめるのに活用しやすいでしょう。

2.長期ロードマップの活用

こういった長期のことを考える話をすると必ず反論として挙げられるのが「環境は変化するものであり、このようなロードマップは環境適応への妨げとなる」、「6年後とか9年後のことなんか誰にも分からない」などといった意見です。

しかし環境に適応するとは、環境に流されるという意味ではありません。自社なりに将来の環境予想をしておかないと事業の方向性すら考えることができなくなります。長期ロードマップは将来の環境や、環境変化の方向性を考えるきっかけとして活用してください。また、長期ロードマップは中計の元となるものではありますが、それ自体は計画ではありませんので、その内容は定期・不定期に見直していくつもりでいれば良いのです。

また、「6年後とか9年後のことなんか誰にも分からない」という考えは、多くの場合、「将来こうなっているだろう」ということを考える、やや受け身の発想が背景にあるように見受けられます。長期ロードマップを考える際には「将来、こうなっていたい」を発想のベースにするようにしましょう。

3.長期ロードマップを考えるポイント

(1)単年度ごとに考える必要はない

 上記イメージ図ではセルを単年度ごとに区切っていたり、3年ごとに区切っていたりしています。そのように必ずしも単年度ごとに考える必要はありません。MVV(ミッション・ビジョン・バリュー)などは毎年変わることの方が少ないでしょうし、数値計画のようなものでも3年後には売上いくら、6年後には売上いくら、といったように3年区切りで決めることでも問題ありません(但し、直近の中計を検討する段階では単年度に落とし込むことになるはずです)。

(2)全てのセルを記入する必要はない

 ある項目もともと取組の時間軸が長く、6年後や9年後についてはまで考えることができる一方、別のある項目についてはせいぜい2年後までしか考えることができない、といったことがあると思います。それは当然のことですので、全てのセルを最初から記入しなくてはならない、とは考える必要はありません。考えがまとまったタイミングで随時記入していきましょう。

(3)株式上場計画や事業承継計画を起点にすると考えやすい

 株式上場の計画や、事業承継計画がある企業の場合、それも長期ロードマップに組み込んでしまいましょう。そうすることにより、上場スケジュールを実現するためには、事業面でこういう状態になっておく必要がある、など、長期ロードマップの他の項目を考えやすくなります。事業承継計画も同様に活用可能です。上場スケジュールに事業が振り回されるのは少し違うのではないか、との考えもありますが、実際には上場スケジュールを決めて、それを実現できるよう事業を推進する、ということで取り組みをしている会社も少なくはありません。

(4)新規事業についても大枠を考えておく

 長期ロードマップも中計と同様、全社→事業ごと、と考えるのが基本ですが、新規事業についても大枠を考えておきましょう。すでに具体的アイデアがあるものはもちろんですが、そうでない場合でも、既存事業が一定の時期で縮小傾向になる可能性が高いので、それまでに新規事業を軌道に乗せておく必要がある、などを書いておくのです。そのことにより、バックキャスティングで、いつまでにどういう取組が必要となる、といったことを考えることができるようになります。

(5)将来の組織図も考えておく

 数年ごとのあるべき組織図についても予め考えておくことで、どのポジションで人財が不足するとか、こういった強みのある人財が新たに必要になるということを予め見通すきっかけとなります。近年では人財不足は多くの業界で起きていますし、ポジションによっては数年単位での採用活動が必要なることもあります。


単年度の事業計画(≒予算)はどうしても数字面で達成するかしないか、だけに関心が向きがちです。しかし、経営者がそれだけを考えていては将来の事業の土台を作っていくことはできません。長期ロードマップを活用して、長期的な会社・事業の方針や施策を考えてみることをおすすめします。

次回は「中計の組織的な検討の仕方」について解説予定です。
NGCパートナーズ - Representative
NGCパートナーズ代表者の紹介
https://www.ngc-partners.biz/about/representative
NGCパートナーズ - Atotugi&Successor
アトツギ・後継者支援
https://www.ngc-partners.biz/business/successor
NGCパートナーズ - Link
https://www.ngc-partners.biz/link

2022年2月26日土曜日

事業計画の作り方26 後継者の方向け(14) 現状分析の総仕上げとしてのSWOT分析9 クロスSWOT分析のポイントや注意点

今回は「現状分析の総仕上げとしてのSWOT分析」の解説の最後としてクロスSWOT分析について解説します。クロスSWOT分析自体は事業計画策定の段階のフレームワークであり、本来であれば現状分析の一環として解説するのではなく、次の計画検討の一環として解説するのが良いのかもしれませんが、SWOT分析と一体で活用する事例が多いことや、現状分析と計画策定とを有機的に接続するためのツールとも言えることなどから、ここで解説することにしました。


図をご覧いただけるとわかるとおり、SWOT分析の結果を活用して次の戦略を考えるのがクロスSWOT分析です。

(1)機会✕強み

 積極戦略と呼ばれ、事業機会に対し、自社の強みを最大限に生かすにはどうしたらいいか?を考えます。
 中小企業の場合、真っ先に検討すべき象限であり且つ最も重要な象限です。最優先で取り組むべき戦略が挙げられるでしょうし、すぐに実行できる具体的な戦略を考える必要があります。また、投資を行ったり、費用をかけてでも取り組むべき戦略が求められます。

(2)脅威✕強み

 重要度としては積極戦略と撤退戦略の次に位置づけられます。教科書的には、脅威を強みで克服することを考える象限なのですが、大企業やベンチャー企業の場合は当てはまるかもしれませんが、中小企業の場合は本当にそれで良いか慎重な検討が必要です。「強み」と言えども中小企業の場合は限られた経営資源の上にあるものだからです(大企業は経営資源は比較的豊富ですし、ベンチャー企業は外部からの積極調達が前提です)。であれば、あえて脅威に挑まずに機会に強みを集中的に投入する、つまりはこの象限でも撤退戦略を考えた方が良い場面もあるはずです。

(3)機会✕弱み

 事業機会に対し、自社の弱みで取り逃がしてしまったことを改善・回復するにはどうしたらいいか?を考える、改善戦略や段階的施策と呼ばれる象限です。教科書的には中期的な時間軸で改善を目指したり、段階的施策を実施したりすることを考える象限なのですが、これも本当にそれで良いかは慎重な検討が必要です。時間をかけているうちに機会が機会でなくなってしまう可能性が高いからです。M&Aや提携などで弱みを克服する目途が立たない場合、撤退も選択肢となります。

(4)脅威✕弱み

 脅威と弱みが最悪の事態を招かないようにするにはどうするか?を考えます。専守防衛と呼ばれる象限ですが、おそらく専守防衛の本来の定義と異なる意味合いになっており分かりにくいですので撤退戦略と呼ぶべき象限です。経営資源が限られた中小企業の場合、撤退・縮小をいかに追加の損失なく迅速に行うか、を考えるべき象限です。

多くの解説などでは大企業やベンチャー企業を前提として各種フレームワークの解説がなされていることが多く、今回は「経営資源が限られており、且つ積極的な調達を必ずしも前提としていない中小企業」の視点でクロスSWOT分析を考えてみました。フレームワークとしてはとても有用ですので、柔軟に活用いただければと思います。

長らく続いた「現状分析」に関する解説は今回で終了です。
次回以降、いよいよ計画策定の段階の解説を開始する予定です。


NGCパートナーズ - Representative
NGCパートナーズ代表者の紹介
https://www.ngc-partners.biz/about/representative
NGCパートナーズ - Atotugi&Successor
アトツギ・後継者支援
https://www.ngc-partners.biz/business/successor
NGCパートナーズ - Link
https://www.ngc-partners.biz/link

2022年2月19日土曜日

事業計画の作り方25 後継者の方向け(13) 現状分析の総仕上げとしてのSWOT分析8 SWOT分析のポイントや注意点

「現状分析の総仕上げとしてのSWOT分析」として7回にわたって解説してきました。今回と次回でSWOT分析とクロスSWOT分析の解説を行い「現状分析」に関する解説は一旦終了予定です。

今回はSWOT分析についてですが、SWOT分析の概略はすでに解説済ですので、今回はSWOT分析を実際に行う際のポイントや注意点についてご紹介します。

まず、大前提ですが、記事のタイトルにもしているように「SWOT分析は様々な現状分析の総仕上げ」という位置づけで行うものです。前回までにご紹介してきたような他のフレームワークを活用するなどして各種現状分析をやっていないと、ただ思いついた事項を並べたり、抽象的な事項しか挙がらなかったりしてほとんど意味のない分析で終わってしまいます。またSWOT分析だけで終わってしまっても意味はありません。クロスSWOT分析まで実施するようにしましょう。現状分析はあくまでも将来の計画を考える際の準備のひとつにすぎません。SWOT分析までで終わってしまうと将来の計画を立てることにつながっていきません。

さて、SWOT分析の基本的な考えは「様々な機会に対し、自社の強みをぶつける」というものです。機会が先に来て、そこに投じることができる強みが次に来るということを忘れないでください。「自社の強み」が物事を考えるスタートになり勝ちですが、そもそも機会がないと強みを十分に活かすことはできないのです。

その「機会」ですが、「機会だという勘違い」に気を付けましょう。よくある例が「先行者がいない(ので自社にとって機会だ)」、「競合がいない(ので自社にとって機会だ)」というものです。こういった場合は「それは何故だろうか?」と考え直してみる必要があります。

先行者がいないと思う場合は焦って結論を出さずに以下の問いを考えてみましょう。
  • 先行者がいないのはなぜでしょう?
  • 自社以外の誰もそこに市場がある(であろう)ことに気が付かなかったから?
  • 気が付いていたが参入しなかった?
  • 参入したもののすでに撤退しているから?
  • 参入しなかったり撤退した理由は?

競合がいないと思う場合も同様に以下の問いを考えてみましょう。
  • 競合がいないのはなぜでしょう?
  • そもそも競合をちゃんと探した?
  • 競合か否かの判断は「顧客の視点」で行った?

こういったかたちで深掘りしておかないと、実際には市場がない、他社はそれを知っている、自社はそれを知らず先行者も競合もいない状態つまりは機会だと捉えてしまった、ということになりかねません。

また「強み」ですが社内メンバーだけで考えると考え付かないことも少なくありません。そういったときは「顧客が自社を選んでくれた理由」からスタートすると良いです。実際にヒアリングしてみましょう。

今回は短めですが、以上です。次回はクロスSWOT分析について解説予定です。


NGCパートナーズ - Representative
NGCパートナーズ代表者の紹介
https://www.ngc-partners.biz/about/representative
NGCパートナーズ - Atotugi&Successor
アトツギ・後継者支援
https://www.ngc-partners.biz/business/successor
NGCパートナーズ - BusinessSuccession
事業承継・プレM&A支援
https://www.ngc-partners.biz/business/ma
NGCパートナーズ - Link
https://www.ngc-partners.biz/link

2021年12月28日火曜日

事業計画の作り方24 後継者の方向け(12) 現状分析の総仕上げとしてのSWOT分析7 内部環境分析(5) M&Aのデューデリジェンスの手法を活用した分析

今回は内部環境分析の続きで、「M&Aのデューデリジェンスの視点を活用した分析」について解説します。

デューデリジェンスとは一般に「DD」と略され、M&Aの対象となる会社の詳細を調査・分析することを意味し、実務上は「買収監査」と訳されます。DDの目的は多くの場合、「リスクの洗い出し」、「買収の可否判断のための調査・分析」や「バリュエーションのための調査・分析」と捉えられることが多いですが、それと同じかそれ以上に重要な役割として「企業買収後の経営を成功に導くための調査・分析」ということがあります。DDを担うのは各種専門家であり、その専門家の役割はほとんどの場合、「M&Aを成約させるまで」つまりは「株式譲渡などを実施し、経営主体を売り手から買い手側に移転させるまで」であるため、DDの目的を「リスクの洗い出し」、「買収の可否判断のための調査・分析」や「バリュエーションのための調査・分析」と捉えがちですが、肝心の買い手にとってはM&Aは手段でしかなく、その後の経営の方が重要です。ですので買い手にとってのDDは「企業買収後の経営を成功に導く」ために実施するという意味合いがある、ということです。

DDの目的が「企業買収後の経営を成功に導くこと」であるのなら、その手法はM&Aの場面でなくとも企業の現状分析にも応用可能です。M&Aでは経験値の高い専門家が行うものなので、実務はかなり高度ですが、その手法を学ばない手はありません。今回は「各種DDを自社の現状分析の手段として活用する」という前提の下、その概要と多くの企業に当てはまる論点などについて解説します。

1.事業デューデリジェンス(事業DD)

事業DDとは、本シリーズで解説しているような企業の現状分析全般を意味します。この後説明する各種DDが、企業の特定の部分や機能などをその調査・分析の対象としているのと比較して、事業DDは企業全体・事業全体を調査・分析の対象とするのが特徴です。内容は他の回と重複しますので割愛します。

他のDDは専門家の力を借りることも選択肢ではありますが、事業DDは経営者自身が行うべきです。M&AでのDDは他の企業についての調査・分析なので様々な制約がありますが、自社の現状分析の場面であれば、制約は極めて限定的です。

2.財務デューデリジェンス(財務DD)

財務DDとは、調査対象となる会社の資産状況、損益状況、キャッシュフローの状況、その他財務的な調査・分析を行うことを意味します。単なる財務分析とは異なるものです。M&Aの場面では多くの場合、公認会計士に依頼したり、後述する税務DDと合わせて税理士に依頼したりします。

調査・分析の結果判明した財務的影響は数値化し、将来の事業計画や数値計画へ反映させます。また、調査・分析の結果はバリュエーションにも反映させることでバリュエーションの精度が向上します。また、財務DDの結果だけでなく、後述する他のDDの調査・分析結果について、それが数値化できるものは全て財務DDに反映されることを通じて、実態の貸借対照表、損益計算書そして事業計画に影響します。

主な論点としては以下のような事項があります。その内、貸借対照表の資産に計上されているものについては「資産性は実在するか(実在性)」、「資産の額は時価となっているか(評価額)」、「換金可能か」といった視点で、負債に計上されているものや計上すべきものについては「抜け漏れはないか(網羅性)」の視点で分析します。

(1)資産に関するもの

売掛金、受取手形、前払い費用、棚卸資産、
時価のない有価証券、ゴルフ会員権、保険積立金、建物、土地、
無形固定資産、貸付金、差入保証金、敷金 など

(2)負債に関するもの

各種引当金、退職給付債務、残業代等の未払い、その他の簿外債務・偶発債務 など

また、損益計算書に関する事項としても、売上の計上時期は適切か、売上と原価の計上時期は一致しているか、などの調査・分析を行うべきです。但し、その場合は会計についての正しい知識が求められますので、公認会計士や税理士に相談することをおすすめします。

3.税務デューデリジェンス(税務DD)

税務DDは、税務リスクの把握のために実施するものです。M&Aの場面では、税理士法人などに依頼して実施することが一般的です。自社の現状分析に応用する場合でも、前回の税務調査から時間が空いている企業ほど、税務DDの重要度は高いと言えます。但し、税務DDは専門家以外が行っても効果が出ない事項もありますので、実施に当たっては注意が必要です。

主な実施事項は以下のようなものです。
  1. 税務申告書の再チェック
  2. 過去の税務調査での指摘事項への対応状況
  3. 過去の取引内容の精査
  4. 税務コンプライアンス体制の確認
「2」と「4」に関しては自社内でも実施可能でしょう。「1」と「3」については専門家の助力を得ないと効果的に実施できない可能性が高いでしょう。
「4」については、今後の社内体制の整備と関連することもあり、とても重要です。以下のような内容が含まれます。
  • 文書化、フローの統一化、内部統制、資料の補完状況、
  • 税務当局とのコミュニケーション
  • 顧問税理士との関係(担当者の交代など)

4.法務デューデリジェンス(法務DD)

法務DDの目的は「法的な実務課題の洗い出し」です。M&Aでは弁護士に依頼して実施します。自社の現状分析においても、以下のような事項に明確に回答できない場合は弁護士に関与してもらい、分析・調査を行い、結果への対応を相談すべきでしょう。
  • 定款に自社の現状と矛盾する記載はないか
  • 株主総会や取締役会は適法に開催されているか
  • 定款や議事録に事業上の制約となる記載はないか
  • 登記上の権利関係はどうか
  • 名義株はないか
  • 株主に問題のある者はいないか
  • 特殊な契約は存在しないか
  • 取引先などに反社会的勢力やその疑いのある者がいないか
  • 知的財産権の権利関係はどうか
  • 業法の改正動向はどうか
  • 法的リスク回避やコンプライアンスの体制はどうか

5.人事デューデリジェンス(人事DD)

人事DDは、組織風土、報酬体系、スキル構成、キーパーソンなどを明確化するために実施します。
たとえば以下のような調査を行います。
  • 全社、各部門の使命とそれを落とし込んだ心得は明確か?
  • それを元に役職員にどう活躍して欲しいかが明確か?
  • 期待している動きをしている役職員に報いる制度はあるか?
中小企業には「労務」に詳しい人材はいても「人事」に詳しい人材はいないことが多いですので、人事DDについても専門家の力を借りることも選択肢のひとつです。たとえば、人事に強いコンサルタント会社などです。但しその場合、新しい人事制度を作るところまでコンサルタントに依頼するのかは慎重な検討が必要です。

6.労務デューデリジェンス(労務DD)

労務DDの目的は「労務リスクの洗い出し」であり、守りの面での人事DDとも言えます。
主な内容としては、
  • 労使関係
  • 法令遵守体制
  • 未払残業代(通常2年、最大4年)
  • 離職率や休職率
  • メンタルヘルス
が挙げられます。日頃から社会保険労務士などにこまめに相談している、社内に労務に詳しい人材がいるなどの場合は、自社内で簡易的に実施するという選択肢もあります。そうでない場合は、弁護士か社会保険労務士といった専門家に相談してみましょう。

7.システムデューデリジェンス(システムDD、IT DD)

システムDDの目的としては、「IT・システム関連のリスクの洗い出し」、「今後の必要投資額の算定」などが挙げられます。DDの前提の置き方にもよりますが、現状の事業と現状のシステムを所与として、その延長線上での調査・分析である場合は、DX化などには対応できませんので注意が必要です。
主な内容としては、
  • システムの安全性や信頼性
  • コンプライアンス
  • 情報システム人材
  • 今後のシステム投資に要する額や時間のシミュレーション
が挙げられます。中小企業の場合、社内にシステム部門が存在しない、システム担当者は必要最低限の人数しかいない、ということが一般的かと思いますので、これも専門家に相談すべき事項と言えます。

8.不動産デューデリジェンス(不動産DD)

不動産DDの目的は「不動産に関するリスクの洗い出し」、「今後の必要投資額の算定」が主なものです。自社で土地建物などの不動産を所有している場合、賃借でも工場などの箱ものがある場合には実施すべきものです。逆に、オフィスビルのテナントなどとして活動している場合は実施の必要性は低いと考えられます。
主な実施事項は以下のとおりです。

(1)物理的調査

 土地→面積、形状、地勢、土壌汚染、間口、奥行き 等
 建物→面積、用途、構造、築年、内装、外装、設備、有害物質(アスベスト等)

(2)法律的調査

 行政上の使途制限、都市計画、建築の遵法性、所有権等の権利関係
 係争の可能性の有無 等

(3)経済的調査

 地域経済、需要動向、価格トレンド

土地については不動産鑑定士、建物については不動産鑑定士に加えて建築士・調査専門部門がある建設会社などに依頼することが一般的です。複数の専門家に依頼する場合は、それぞれ別個に依頼するのではなく、プロジェクトチームを作り、連携して活動してもらう必要があります。また、一般的な不動産鑑定よりも対象が広いなどの理由で、不動産鑑定士だけでは完結しないこと、経験がある不動産鑑定士に依頼すべきことなどの注意点もあります。

9.環境デューデリジェンス(環境DD)

近年、重要性がますます高まっているのが環境DDです。その目的は「環境上の問題点の把握」、「環境管理体制」ですが、社会的な関心・意識の高まり、法制度の整備などを通じて、その調査対象は拡大しています。一般的な環境DDの内容は、
  • 土壌、地下水汚染のリスク確認
  • アスベスト、PCB等の有害物質の利用・残存状況の把握
  • 廃棄物管理の状況把握
  • 大気排出、給排水、温室効果ガス排出の状況確認
  • 労働安全衛生状況の確認
  • 現地調査(フェーズⅠ:聞き取り、資料の確認、フェーズⅡ:必要に応じてボーリング調査等実施)
ですが、炭素排出量の状況確認なども当然に調査範囲に含まれてきます。

以上で内部環境分析についての解説は終了です。次回からはSWOT分析・クロスSWOT分析について解説予定です(間に補足説明の回を追加する可能性もあります)。

NGCパートナーズ - Representative
NGCパートナーズ代表者の紹介
https://www.ngc-partners.biz/about/representative
NGCパートナーズ - Atotugi&Successor
アトツギ・後継者支援
https://www.ngc-partners.biz/business/successor
NGCパートナーズ - BusinessSuccession
事業承継・プレM&A支援
https://www.ngc-partners.biz/business/ma
NGCパートナーズ - Link
https://www.ngc-partners.biz/link

2021年12月25日土曜日

事業計画の作り方23 後継者の方向け(11) 現状分析の総仕上げとしてのSWOT分析6 内部環境分析(4) 代表的フレームワーク(後)

今回は前回に引き続き、内部環境分析の代表的フレームワークについての解説です。

今回は複数の事業を行っている場合や、複数の製品を取り扱っている場合に知っておくべき「プロダクト・ポートフォリオ・マネジメント(PPM)」について解説します。

1.前提知識

PPMの解説の前に前提知識として知っておくべき事項があります。以下の3つです。簡単に説明します。

(1)プロダクトライフサイクル(PLC)

製品を市場に投入してから撤退するまでを導入期・成長期・成熟期・衰退期の4つに分け、その製品の売上と利益・キャッシュフロー(CF)の状況を元に、どの時期に位置づけられるかを表すものです。導入期は当然ながらまだ売上は少ない上に、製品製造の効率がまだ低かったり広告宣伝費が必要であったりすることで、利益もCFはマイナスの段階です。成長期は売上は増加傾向にあり、製造原価率は低下する方向にありますが、営業関連費用などがまだまだ多く必要で、利益・CFもマイナスかゼロ付近である段階です。成熟期は一般に市場自体の成長率が低くなったり、製品に対する認知が広がったりすることで売上は他の期よりも多く安定的です。そのため営業関連費用は減少傾向にあり、売上原価率も引き続き低下している状態です。そのため、利益・CFはプラス且つ安定的である段階です。衰退期は売上は減少傾向になり、費用も減少傾向ですが売上の低下を補うほどではなく、利益・CFも減少傾向となる段階です。

(2)経験曲線効果

過去から現在までのある製品の生産量(累積生産量)が多くなると、製造原価が逓減(単位当たりの生産コストが低下)することを意味します。熟練化、専門化、改善などのキーワードで説明されます。

(3)戦略事業単位(SBU)

定義がやや難しく、一般的には「企業が全社的な戦略実行のために設ける、独立した事業の単位」などと言われますが、PPMを理解する上では「単なる事業の単位」、つまりは、事業部などのことを意味すると考えていただいて差し支えありません。


2.プロダクト・ポートフォリオ・マネジメント(PPM)

有名なボストン・コンサルティング・グループが開発した、戦略策定のための考え方で、複数の事業を行っている場合の経営資源の配分をどうするかを考え、決定する際に使用する枠組みのひとつです。当然ながら現状分析にも活用でき、現在の自社のそれぞれの事業や製品がどの象限に該当し、どう会社に貢献しているか、今後はどうか、という視点で利用します。

なお、PPMでは「相対的市場占有率(相対的市場シェア)」という言葉が出てきます。単なる「市場占有率(市場シェア)」ではありません。相対的市場占有率とは、市場占有率首位の企業の市場占有率に対し、自社の市場占有率がどの程度かを比較し計算した指標です。首位企業の市場占有率が50%であるのに対し、自社のそれが20%であれば、相対的市場占有率は40%と計算できます。相対的市場占有率と単なる市場占有率の違いを理解していない解説が散見されますのでご注意ください。ではなぜPPMでは「相対的市場占有率」を使用するかと言えば、端的に言えばそれを経験曲線効果の根拠として利用するからです。経験曲線効果が見られるか否かは、競合企業との比較による相対的なものです。企業数が多くて競争が激しく首位企業でも市場占有率が5%、二位企業は1%しかない状態が続いている業界を事例で考えて見ると、単純計算で首位企業は二位企業の5倍の累積生産量を持っており、それだけの経験曲線効果が生じていると考えることができます。これを相対的市場占有率ではなく、単なる市場占有率で捉えてしまうと、首位企業でも累積生産量が少なく経験曲線効果はない、などと誤った捉え方をしてしまう可能性があります。

(1)花形

花形というのは図で分かるとおり、市場成長率が高く、相対的市場占有率も高い事業や製品のことで、その事業や製品は言葉どおり「花形」と言えます。プロダクトライフサイクル上は成長期に該当し、資金流入は増加傾向にありますが、まだまだ投資や費用が必要で、利益やCFの面では大きなプラスにはなっていません。しかし、相対的市場占有率を維持・向上しるつ成熟期を迎えることができれば、投資や費用を減少させることができ、利益やCFを生み出す「金のなる木」になることができる可能性があります。

(2)金のなる木

市場成長率が低く、相対的市場占有率が高い事業や製品のことです。プロダクトライフサイクル上の成熟期に該当するため、他の期と比べ大きな利益・CFを生み出すことができます。いわゆる収穫期です。ここで収穫したキャッシュを花形に投じて金のなる木を目指したり、問題児に投じて花形に育てることを目指したりすることができます。

(3)問題児

市場成長率は高いものの、相対的市場占有率は低い事業や製品のことです。プロダクトライフサイクル上の導入期もしくは成長期初期に該当します。投資や費用が必要で資金流出が大きい一方、売上はまだ小さいので利益・CFはマイナスの段階です。ただし、市場成長率が高いので投資を継続し、問題児→花形→金のなる木となるよう目指します。

(4)負け犬

市場成長率は低く、相対的市場占有率も低い事業や製品のことです。プロダクトライフサイクル上の衰退期に該当します。また、問題児から花形に育つことができなかった事業やそもそも参入に失敗した事業なども該当するでしょう。資金の流出も少なく、利益・CFだけ見ると大きな赤字ではないこともあるため現状維持とされることも少なくありませんが、将来性もありませんし、資本コストの面で見ると必要な利益率などを満たしていないなどの可能性もありますので撤退を検討すべき状態です。


このように複数事業を行う企業の事業単位・製品単位の分析に活用できる枠組みですが、以下のような問題点も指摘されています。
  • 事業や製品化の相乗効果(シナジー)などが反映されない。
  • 市場成長率の予測が難しい。
  • 経験曲線効果が発生しない業界には適用できない。

今回は以上です。次回は「M&Aのデューデリジェンスの手法を活用した分析」について解説予定です。

NGCパートナーズ - Representative
NGCパートナーズ代表者の紹介
https://www.ngc-partners.biz/about/representative
NGCパートナーズ - Atotugi&Successor
アトツギ・後継者支援
https://www.ngc-partners.biz/business/successor
NGCパートナーズ - Instructor
セミナー・社内研修への講師派遣
https://www.ngc-partners.biz/business/instructor
NGCパートナーズ - Link
https://www.ngc-partners.biz/link

2021年12月18日土曜日

事業計画の作り方22 後継者の方向け(10) 現状分析の総仕上げとしてのSWOT分析5 内部環境分析(3) 代表的フレームワーク(前)

内部環境分析についての解説の一回目で触れたとおり、前回の「経営面・業務面・人事面に分けた分析」に引き続き、内部環境分析の代表的フレームワークについて解説します。

今回は、経営資源の優位性を分析する「VRIO分析(VRIOフレームワーク)」、自社のどの活動で価値を生み出しているかを分析する「バリューチェーン分析」について解説し、次回は複数の事業を行っている場合に知っておくべき「プロダクトライフサイクル」、「プロダクト・ポートフォリオ・マネジメント(PPM)」、「ビジネススクリーン」について解説します。

1.VRIO分析

VRIO分析は、企業の競争優位性の源泉を経営資源に求める考え方(リソースベースドビュー)に基づく代表的フレームワークです。内部環境分析に利用されるフレームワークですが、競合他社との比較といった外部環境を加味できるところも特徴のひとつです。なお余談ですが、リソースベースドビューとよく比較される考え方に「ポジショニングアプローチ」があります。これは、企業の競争優位性の源泉を市場における自社の位置づけに求める考え方で、以前説明した5フォース分析などがその代表的フレームワークです。

一般的には「VRIO=ブリオ」と読み、「Value」、「Rarity」、「Imitability」、「Organization」の頭文字をとったものです。それらひとつひとつ、そしてその組み合わせが企業の競争優位性を生み出していると考えます。ひとつずつ説明します。

(1)Value 価値・経済性

人的リソース・物的リソース・財務リソース・情報リソース(いわゆる、ヒト・モノ・カネ・情報)について、経済的な価値があり、事業機会を逃さずに最大限に活用できるか、ということを意味します。少し分かりにくいので言い換えると「その経営資源がない場合と比べ、企業価値は大きく増加するか」という問いに「YES」で答えられる場合は「価値・経済性あり」と考えます。

(2)Rarity 希少性

自社の属する業界において希少性はあるか、ということを意味します。競合他社の中で少数の企業しか希少性を持ち合わせていない場合は「希少性あり」と考えます。

(3)Imitability 模倣困難性

他社・他者が模倣することは容易か困難か、ということを意味します。言い換えると「他社・他者がその事業を模倣するにはどの程度の投資、費用や経営資源が必要か」という意味で「投資対効果などの観点で多大な投資等が必要となる」と回答できる場合は「模倣困難性あり」と考えます。模倣困難性は「歴史的経緯」、「ブラックボックス」、「複雑性」、「知的財産権による保護」というキーワードが重要です。歴史的経緯は、ある企業独自の歴史的要因が模倣困難性の理由となっているということを意味します。ブラックボックスは、経営資源の調達や運用の曖昧さなど、社外から見た場合に理解しにくいことが模倣困難性の理由となっていることを意味します。複雑性は、社会的要因、政治的要因などが複合的に絡み合っていることが模倣困難性の理由となっていることを意味します。そして最後は、知的財産権による保護が模倣困難性の理由となっていることを意味します。

(4)Organization 組織・体制

企業の競争優位性をもたらす経営資源を保有していても、それを活かすことができる組織・体制になっていないと本当の競争優位とは言えません。組織としての方針が定められ、意思決定が迅速に行われ、経営資源利用の手続き・フローが整備されており、組織内の誰でもその経営資源を利用できるようになっている状態が求められます。

VRIO分析は、V→R→I→Oの順番で分析します。「V」にYESで回答できる場合は「R」に進み、そこもYESであれば次は「I」に・・・・という流れです。以下の表をご覧になると、分析の流れと、その評価(自社の競争優位の状態)についてご理解いただけると思います。
VRIO分析を行う場合にいくつか注意点があります。
  • 分析結果は永続的なものではないため、継続的に行っていく必要があります。外部環境は変化しますし、同様に顧客の価値観や価値基準も変化します。
  • 外部パートナーのリソースは含めないで分析する必要があります。「自社でコントロールできる」ことが内部環境分析の対象の前提です。

2.バリューチェーン分析

バリューチェーン分析は、企業活動のどこに価値があるか、企業活動を通じてどのように価値が創出されているかを分析するフレームワークです。さらには、競合企業が模倣できない価値を創出することを目的とします。また、前回の「業務面の分析」がそれぞれの業務の強み・弱みを分析するための方法であったのに対し、バリューチェーン分析は企業のそれぞれの活動・機能の流れやつながり方に注目した分析と言えます。ですので、個々の活動・機能の分析だけではなく、企業活動全体を俯瞰し、整合性をとるように分析していくことが重要です。

バリューチェーン分析の基本形は以下の図のとおりです。このフレームワークは最初に製造業を想定して考えられたようで、当然ながら全ての企業に当てはまるわけではありません。基本形を参考に、それぞれの企業ごとに自社の活動の流れを考える必要があります。

(1)主活動

その活動が直接的に価値を生み出す活動のことを主活動と定義します。
上記の図で言うと、「購買物流→製造→出荷物流→マーケティング・販売→サービス」です。

(2)支援活動

企業の活動は主活動だけでは完結しません。主活動を支え、より円滑に活動できるようにするための活動を支援活動と呼びます。上記の図で言うと、「全般管理(インフラストラクチャー)」、「人事・労務管理」、「技術開発」、「調達活動」がそれに当たります。

(3)分析の手順

以下のような流れで分析を行います。
 (a)提供価値の理解
 (b)活動の分解(主活動)
 (c)支援活動(主活動以外の活動)の特定と定義
 (d)ベンチマーク対象・比較対象となる企業の特定
 (e)事実や数値(費用・時間など)の洗い出し
 (f)各活動の分析(強み弱み分析、VRIO分析)
 (g)分析結果の意味の考察

(4)バリューチェーン分析を行うメリット

自社の提供価値の源泉を論理的に説明できるようになります。また、自社の提供価値の源泉だけでなく、競合企業の提供価値の源泉を分析することができます。さらには、今後の経営資源配分や、M&A戦略立案につなげることができる、というメリットもあります。

(5)注意点

単一機能の優位性は他社も模倣しやすく、持続的な競争優位を確立できません。そのため、複数の機能での優位性保持が必要です。また、企業の活動全体として価値が高まるよう、各機能・活動の整合性あるつながりが必要です。

2021年12月15日水曜日

事業計画の作り方21 後継者の方向け(9) 現状分析の総仕上げとしてのSWOT分析4 内部環境分析(2) 経営面・業務面・人事面に分けた分析

内部環境分析の続きです。今回は「経営面・業務面・人事面に分けた分析」について解説します。

前回解説したとおり、内部環境分析を経営面・業務面・人事面に分類して行う方法は、特にフレームワークとして確立されたものではありません。実際に内部環境分析を行うと、多くの場合、製品やサービスの強みや、技術的な強みなどに関心が集まってしまう傾向があったため、議論から漏れ勝ちなものの重要な事項について、「漏れ」が少なく検討できるよう、整理したものです。製品やサービスの強みや、技術的な強みなどについての強み・弱みはそれはそれでとても重要ですので、深堀することをおすすめします。

1.経営面についての内部環境分析

「経営面」というくらいですから、経営者・経営陣に加え、組織体としての会社、という視点で分析を行います。以前にもこのシリーズでご紹介しましたが、よくまとまったものとして、孫子の「組織の優劣」つまりは「道・天・地・将(智信仁勇厳)・法」の枠組みが有用です。孫子はいわゆる兵法書で、以下で説明する内容も、本来は国家同士もしくは軍隊同士の「彼我の優劣を判断するための基準」として考えられたものです。国家や軍単も、企業と同様に「目的を持った組織」として捉えると、企業における彼我の優劣を判断する基準、つまりは内部環境分析の枠組みとして大変参考になります。

「道」とは「経営者と従業員の一体感」ということを意味しています。なかなか分析しにくいかもしれませんが、あらゆる組織体の活動の基盤となる事項ですのでとても重要です。

「天」、これについては解釈はいろいろありますが、私は「時間的条件」、「国際・国内情勢」、「経済情勢」などと幅広い意味合いで捉えています。ただし、いずれも「外部環境」に関することなので外部環境分析の際に参考にすることにしましょう。

「地」とは「地理的条件、立地条件」を意味します。Webの登場や、コロナ禍でのリモートワークやWeb会議の浸透で立地条件の重要性が低下しているようにも見えますが、本当にそうか、という視点で分析しましょう。

「将」とは「経営者の器量」を意味します。「経営陣の器量」と読み替えても問題ありません。これはさらに智信仁勇厳で構成されます。「智」は学ぶことが好きか、物事を明察できる知力はあるか、「信」は信用第一に努めているか、「仁」は愛情深く部下の心情をつかみとることができるか、「勇」はいざというときの決断力はあるか、困難にくじけない勇気を持っているか、「厳」は組織規律維持のために厳正な信念をもって禁欲的な態度を率先垂範できるか、を意味します。

「法」とは「規程、制度、組織原則」を意味します。これが行き過ぎると官僚制の逆機能の一因となってしまいますが、多くの人員で構成される組織を運営するためには一定程度の整備がなされていることが必要です。規程や制度については明文化されている場合は分かりやすいですが、それが明文化されていない場合は分析するのはやや困難です。組織原則も同様に分析にかなり困難が伴いますが、組織の分析としてとても重要です。

また、組織体としての会社の分析、という意味合いで組織図の分析が有用です。中小企業の場合、組織図がないことも多々ありますが、後に解説する業務面についての内部環境分析と合わせ、「現状の実際の組織図」、「現状でのあるべき組織図」をそれぞれ作成することで、「不足している機能や人材」が見えてきます。

「現状の実際の組織図」とは、社内ヒアリングなどを通じて、実際にどの業務をどの部署が担当しているのか、それを誰が管理しているのか、権限はどのようになっているのか、などの情報を集めて、その情報を元に書きます。つまりは現状をありのままに表した組織図、ということです。

「現状でのあるべき組織図」とは、自社で現在行っている事業で必要となる機能・部署、必要となる管理者、など様々な事象を検討の上、「本来、こういう組織図であればより適切な経営や事業運営ができるはず」という組織図を考え作成します。その際には以下のような基本的な組織の原則を知っておくと便利です。つまりは、専門化の原則、権限責任一致の原則、統制範囲の原則、命令統一性の原則、権限移譲の原則(例外の原則)です。特に専門化の原則、統制範囲の原則、命令統一性の原則は組織図を書く際に必須の知識です。

「専門化の原則」は、業務を分業することで、効率性、専門性や習熟度を高めることを意味します。たとえば経理に関する業務は集約して経理部に担当してもらうことで、効率的な処理ができますし、さらには経理についての専門性や習熟度が高まる、という意味合いです。ですので、基本的な組織図を書く際には、分業と同類業務の集中、を考えておく必要があります。

「統制範囲の原則」は、ひとりの管理者が管理できる部下の数には限界があり、それを超えると組織は非効率に陥ってしまうというものです。ですので、組織図を書く際には、業務量、担当者数、管理者数のバランスを考えておく必要があります。中小企業では、特定の管理者が普通は管理不能な膨大な数の業務と従業員を管理していることになっている、という組織図がよく見られます。それは本来はあってはなりません。

「命令統一性の原則」は、分かりやすく言えば「上司はひとりとしなければならない」という意味合いです。ある従業員に指示を出す上司はひとり、その従業員が報告をする相手となる上司もひとりだけ、ということです。たまに中小企業の組織図で、ある部門には同格の部長が二人いたり、部長だけでなく取締役が直接指示を出せることとなっている事例を見かけることがあります。実務上は都度都度調整して乗り切っているのかもしれませんが「あるべき組織図」では避けなければなりません。そういう意味で、いわゆるマトリックス型の組織図は運用に困難か手間を要することとなりますので同様に避けるべきです。

「現状の実際の組織図」、「現状でのあるべき組織図」を比較することで、本来はあるべきこの機能が社内に存在しない、こういった能力を持っている人材が不足している、などが分かりますし、さらに「将来のある時点でのあるべき組織図」まで描くことができれば、それは将来の計画策定時にも重要な情報となります。


2.業務面についての内部環境分析

会社の強みが、社内のある業務の生産性が極めて高いことや、顧客からの評価が高いことであることも少なくありません。そういった強みや弱みを洗い出すために、社内業務を「主業務」と「支援業務」に分けて列挙し、それぞれの業務を2つの評価軸で評価してみましょう。先述の「組織図の分析」と合わせて行うとより効果的な分析となるでしょう。

1つ目の評価軸は「顧客の評価」です。
これを例えば「4:大変評価されている、3:まぁ評価されている、2:あまり評価されていない、1:評価されていない、0:わからない」で点数付けしていきます。

2つ目の評価軸は「同業他社との比較」です。同様に「4:大変優位性がある、3:まぁ優位性がある、2:やや劣っている、1:劣っている、0:わからない」で点数付けしていきます。


3.人事面についての内部環境分析

企業活動の基盤となる事項で「人事」の重要性を否定する人はほとんどいないと思います。以下のような事項の分析を通じて、自社の人事的な強み・弱みを洗い出していきます。
  1. 組織風土はどのようなものか、会社の方針と合致しているか
  2. 人事評価制度は会社の方針を反映したものとなっているか
  3. 報酬体系は人事評価制度に連動したものとなっているか、仕組みはシンプルか
  4. 離職率と休職率は業界平均等と比べてどうか、高すぎないか、低すぎないか、その理由はどう考えられるか
  5. 業界、業種特有の項目の水準はどうか
「5」についてはたとえば以下のようなものです。
 製造の場合→技術や品質管理の伝承、蓄積
 営業の場合→シフト体制やインセンティブ制度等
 SEの場合→労働時間の管理
 それらの参考となる情報、労働時間、離職率、求職率、年齢構成etc.

次回は、内部環境分析の代表的フレームワークについて解説予定です。
 
NGCパートナーズ - Atotugi&Successor
アトツギ・後継者支援
https://www.ngc-partners.biz/business/successor

2021年12月14日火曜日

M&Aの基礎知識:中小M&Aにおけるセカンドオピニオンとは?

M&Aについては本日現在、バリュエーションについての記事を連載中ですが、それとは別に単発テーマを取り扱う「M&Aの基礎知識」のコーナーも不定期で掲載しています。前回の「FA形式と仲介形式」には多くのアクセスをいただき、ありがとうございました。

さて、2020年3月に経済産業省から発表された「中小M&Aガイドライン」で取り上げられたことをきっかけに「中小M&Aにおけるセカンドオピニオン」のニーズが高まっています。今回は中小M&Aにおけるセカンドオピニオンとはどういったものかまとめました。

1.セカンドオピニオンのそもそもの意味は?

もともとは医療の用語として普及したもので、以下のような意味の言葉です。
セカンドオピニオンを簡単に説明すると、日本語では「第二の意見」と呼ばれるように、患者がある病気で診断を下された際に診断結果やその後の治療方針や治療方法について、主治医以外の医師から意見を聞くことを言います。主治医以外の意見を聞くことで、現在の治療が適切なのか、他に良い治療がないのかなど、患者がより納得のいく治療を受けることが可能になります。
(出典:セカンドオピニオン.com Webサイト)

医療の用語としての「セカンドオピニオン」は、自身が大きな病気を患ったり、ご家族を含む親しい方にそういった方がいらっしゃったりする方はご存知であることが多いのではないでしょうか。医療の世界ではセカンドオピニオンを取得することは普通の風景になっているようで、まともな医師であれば自分が担当する患者が他の医師に意見を聞くことになる主治医の立場でも、患者やセカンドオピニオンを取得することに対してネガティブな反応をすることはないそうです。


2.M&Aにおけるセカンドオピニオンとは?

中小M&Aガイドラインでは以下のように定義されています。
セカンド・オピニオンとは、中小M&Aを行おうとしている者が支援機関と契約を締結する際や、支援機関から受けた助言の内容の妥当性を検証したい場合等に、他の支援機関から意見を求めることをいう。
同ガイドライン用に定義されている言葉が含まれますので、より一般的な用語で書き直すと以下のとおりです。

中小企業のM&Aにおけるセカンドオピニオンとは、
  • 事業を譲り渡す側(いわゆる売り手)や事業を譲り受ける側(いわゆる買い手)が、
  • M&A助言業務を行うFA事業者やM&A仲介事業者などのM&A専門家と
  • ファイナンシャルアドバイザリー契約(FA契約)や仲介契約を締結する際や、
  • それらのM&A専門家によるM&Aのストラクチャーやバリュエーションなどを含む専門的な助言の内容の妥当性を検証したい場合等に、
  • 他のM&A専門家に意見を求めること
をいう。

先述のとおり、セカンドオピニオンという言葉は、もともとは医療の用語として普及したもので、患者が主治医から説明された診断結果や治療方針・方法について、主治医以外の医師から意見を得ることを意味します。今後の治療などについて、患者自身がより判断しやすくなったり、納得感を高めたりすることが可能になると言われています。その意味合いが転用され、中小M&Aでも使われるようになりました。

3.中小M&Aにおけるセカンドオピニオンの必要性

以下のようなことが言えるため中小M&Aにおいてもセカンドオピニオンが必要です。
  1. M&Aはほとんどの中小企業にとって極めて少ない回数しか経験しないものであるため、日々忙しい経営者や企業オーナーが理解を深めていくことは容易ではない。
  2. 専門家の質やその助言内容がどうかを、その分野の専門ではない者が判断するのはM&Aに限らず容易ではない。
  3. 加えて、M&A助言業務は医療行為とは違い資格や免許が不要なため、専門家が保有する専門性が一定水準以上であることが客観的には担保されていない。
補足すると、まず「1」についてですが、特に「売り手」についてそう言えます。グループ会社をいくつも所有している場合、連続起業家などである場合など、複数の会社を所有しているような例はまだまだ稀ですので、M&Aを経験するとしてもそれは1回きりであるという場合が大半ではないでしょうか。「買い手」の場合は複数回経験することがあり得ますが、それでも回数はそれほど多くはないと言えるでしょう。

「3」についても注意が必要です。たとえ士業専門家がM&Aの助言を行っている場合と言えども当てはまります。その士業専門家は確かに士業資格を保有してはいますすが、M&A助言業務そのものが士業としての本来の業務ではないことが多い(つまりは多くの士業専門家にとってM&A助言サービスは新規事業であったり、付帯サービスであったりする)ため、士業の資格を保有していることが、M&Aについての専門性が一定水準以上であることを担保しているわけではない、というわけです。士業専門家でもそう言えるのですから、それ以外の場合は猶更と言えるでしょう。

これらを解消するために、国も事業承継ガイドラインや中小M&Aガイドラインを定め、中小企業経営者や企業オーナーの理解を促進したり、M&Aに関わる専門家にもガイドラインに沿った一定水準以上の活動を求めてたりしていますし、日本M&Aアドバイザー協会のように専門性向上活動や職業人としての倫理の啓発活動を行っている例もあります。セカンドオピニオンもそういった問題を解消するためのひとつの方法といえます。

4.どういった場合にセカンドオピニオンがあると良いか?

では、M&Aにおけるセカンドオピニオンはどういった場合にどのようなことを確認するために活用すると良いのでしょうか?先述の中小M&Aガイドラインではいくつかの例が紹介されています。
  • M&A助言業務を行うFA事業者やM&A仲介事業者とFA契約や仲介契約を締結する際に、業務の具体的内容や報酬の妥当性について意見を求める。
  • 最終契約(株式譲渡契約や事業譲渡契約など)を締結・調印する前に、その契約内容について意見を求める。
同ガイドライン記載以外の事項でも
  • バリュエーション(企業価値算定)の結果や、その前提条件、算出過程の妥当性について意見を求める。
  • デューデリジェンスの結果や、その調査過程・範囲について意見を求める。
  • その他、専門的且つ中立的・第三者的立場からの各種意見を求める。
といったことが考えられます。

FA事業者やM&A仲介事業者へ支払う報酬は高額になることが多いですし、そもそも会社や事業を譲り渡したり、譲り受けたりすることは多くの利害関係者の人生をも左右する大きな事柄です。事業を譲り渡す側、事業を譲り受ける側、どちらの場合でもセカンドオピニオンの活用が望まれます。

5.その他の重要な注意点 

FA事業者やM&A仲介事業者とのFA契約や仲介契約では専任条項と呼ばれる条項で、実質的にセカンドオピニオン取得が禁止されている場合があります。ほとんどの場合は、M&Aで極めて重要な秘密保持の観点から設けられている条項ですが、そういった場合を含め、まずはFA契約や仲介契約を締結する前に当該専門家に必ず相談しましょう。「中小M&Aガイドラインに記載されていたセカンドオピニオンを活用する可能性も残しておきたい」と伝えれば、ほとんどの専門家が対応してくれるはずです。対応してくれない場合は、他の専門家に切り替えるべきです。特に、M&A支援機関登録制度に登録しているM&A専門家は、「依頼者(売り手や買い手)がセカンドオピニオンを取得することを許容すべきである」としている中小M&Aガイドラインを遵守することを宣言しています。それにも関わらずセカンドオピニオンを取得することを忌避するようであれば中小企業庁の情報提供窓口への相談や、FA契約・仲介契約締結の取りやめなどを行うべきです。

NGCパートナーズ - Business
NGCパートナーズの事業の概要
https://www.ngc-partners.biz/business
NGCパートナーズ - Representative
NGCパートナーズ代表者の紹介
https://www.ngc-partners.biz/about/representative
NGCパートナーズ - BusinessSuccession
事業承継・プレM&A支援
https://www.ngc-partners.biz/business/ma

2021年12月11日土曜日

事業計画の作り方20 後継者の方向け(8) 現状分析の総仕上げとしてのSWOT分析3 内部環境分析(1)

前回の外部環境分析に引き続き、今回から内部環境分析について解説していきます。

内部環境もいろいろな切り口で分析できるのですが、当シリーズでは以下の3つの切り口について解説します。
  1. 経営面・業務面・人事面に分けた分析
  2. 代表的フレームワーク
  3. M&Aのデューデリジェンスの手法を活用した分析
技術や知的財産権の分析等が抜け落ちていますが、これについては恥ずかしながら私も勉強中のため、当シリーズでは割愛させていただきます。それらの分析については経済産業省の「知的資産経営ポータル」などが参考になります。知的資産というのは同Webサイトでは以下のように定義されており、いわゆる知的財産権によりも広い概念です。
「知的資産」とは、人材、技術、組織力、顧客とのネットワーク、ブランド等の目に見えない資産のことで、企業の競争力の源泉となるものです。これは、特許やノウハウなどの「知的財産」だけではなく、組織や人材、ネットワークなどの企業の強みとなる資産を総称する幅広い考え方であることに注意が必要です。さらに、このような企業に固有の知的資産を認識し、有効に組み合わせて活用していくことを通じて収益につなげる経営を「知的資産経営」と呼びます。
(引用元:経済産業省「知的資産経営ポータル」)
また、今回以降の記事の内容は以前の記事「事業計画の作り方1 枠組み、全体像、基本的な考え方」などと重複する箇所もありますがご容赦ください。以前の説明よりも詳しい内容や、違った視点での説明を心がけます。

(1)経営面・業務面・人事面に分けた分析

 フレームワークとして確立されたものではなく、分析に「ダブり」が出てしまうのですが、比較的「漏れなく」分析できる方法としておススメしています。特に経営面については重要です。内部環境分析において経営者や経営チーム自身の分析や、体制についての分析が抜け落ちてしまうことが多々あるからです。次回(事業計画の作り方21)で解説予定です。

(2)代表的フレームワークを活用した分析

 経営資源の優位性を分析する「VRIO分析」、自社のどの活動で価値を生み出しているかを分析する「バリューチェーン分析」、複数の事業を行っている場合に知っておくべき「プロダクト・ポートフォリオ・マネジメント(PPM)」、「ビジネススクリーン」について事業計画の作り方22・23で解説予定です。

(3)M&Aのデューデリジェンスの手法を活用した分析

 M&Aのデューデリジェンスは「M&Aにおけるリスクを洗い出す」ためのものと勘違いされることが多いのですが、目的はそれだけではありません。「M&A後にどう経営していくか、どうシナジーなどM&Aの目的を実現していくか」ということの計画策定の基礎とすることも同じくらい重要な目的です。そのため、自社の現状分析に応用可能です。伝統的なデューデリジェンスである「事業(ビジネス)」、「財務」、「税務」、「法務」、「人事」、「労務」、「IT・システム」、「不動産」、「環境」に加え、近年重要度が高まっている事項について事業計画の作り方24で解説予定です。
NGCパートナーズ - Business
NGCパートナーズの事業の概要
https://www.ngc-partners.biz/business
NGCパートナーズ - Atotugi&Successor
アトツギ・後継者支援
https://www.ngc-partners.biz/business/successor
NGCパートナーズ - BusinessSuccession
事業承継・プレM&A支援
https://www.ngc-partners.biz/business/ma

2021年12月7日火曜日

事業計画の作り方19 後継者の方向け(7) 現状分析の総仕上げとしてのSWOT分析2 外部環境分析

前回は「現状分析の総仕上げとしてのSWOT分析」の全体像について解説しました。今回は、その内、外部環境分析について解説します。

1.外部環境とは?

まずは外部環境とはどういった意味で、具体的にはどのような事項を意味するのでしょうか?前回の記事では単に、「自社の環境のうち、自社でコントロールするのが難しい事項」といった意味合いでご紹介しました。言葉の定義自体としては実務上はこの理解で問題ありません。一方で、具体的に何を指すのか、については基本を正確に理解しておき、且つ自社の場合はそこに過不足がないか、を考えることが重要です。伝統的には以下の事項が外部環境の基本的要素と言われています。
  1. 顧客
  2. 顕在的競合事業者
  3. 潜在的競合事業者
  4. 仕入先事業者
  5. 販売先事業者
  6. 流通事業者
  7. 経済的環境
  8. 政治的・法律的環境
  9. 人口動態的環境
  10. 社会的・文化的環境
  11. 技術的環境
  12. 自然環境
ここに、近年重要性が高まっている「13.経済安全保障」や「14.SDGs」などの横串を通す視点も忘れてはなりません。横串を通すとMECEではなくなってしまいますが、経済安保やSDGsについては上記伝統的要素での分類はうまく対応できませんし、「漏れ」を回避する方が「ダブり」を気にするよりも遥かに重要です。

さて、上記伝統的要素の内、1~6をミクロ的外部環境、7~12をマクロ的外部環境といったようにグルーピングできます。自社でコントロールするのが難しいのが外部環境、と説明しましたが、マクロ的外部環境とミロク的外部環境の間にはコントロール可否の度合いに違いがあります。マクロ的外部環境に自社から働きかける方法は限定されていますが、ミクロ的外部環境についてはコントロールが難しいとは言え、積極的な働きかけが必要です。

(1)顧客

顧客については、起業前の方向けの回でも解説していますので、そちらもご確認ください。
まずは「顧客は誰か」ですが、後継者の方がいらっしゃる企業の場合、すでに顧客が存在しますので、ポジショニングマップをいろいろな切り口で考えることができるはずです。ビジネスモデルによっては「顧客(実際に費用を負担する)」と「ユーザー(利用はするが費用は負担しない)」が異なる場合もありますので、定義をあいまいにしておかないことも大切です。「顧客のニーズ」や「価値提案」についても、知っているつもりにならずに一から分析しなおす、くらい行っても良いと思います。ここがしっかり理解できていないと後々、「自社の強み」を正しく把握できなくなってしまいます。

(2)(3)競合事業者

競合事業者については、「顕在化している競合」と「潜在的競合」を分けて分析することをおすすめします。「潜在的競合」とはファイブフォース分析に出てくる「新規参入者」と「代替品」を合わせたものに近い意味合いです。「自社の製品やサービス」を起点に考えると顕在的競合にしか考えが及びません。ですので競合について考える際には「顧客のニーズ」を起点に考える必要があります。こちらの記事もご確認ください。

(7)経済的環境

マクロ経済学の教科書に出てくるような事項、日本経済新聞で頻繁に取り扱われるような事項と理解しておけば良いでしょう。主なものはGDP、経済成長率、景気動向、消費、設備投資、政府支出、輸出入、税制、物価、為替、株価、金利、日銀短観、失業率、鉱工業指数などです。現在の水準がどうか、だけではなく、今後の推移はどのように予測され、その理由は何か、まで分析しましょう。もちろん、専門家でない限り実際の分析は難しいので、特定のエコノミストなどの発言や見解を追う、といった方法をとることもあります。

GDPや経済成長率といった話は規模が多すぎて自社には関係ないと思われがちですが、それらはたとえば、消費、設備投資、政府支出、輸出入などで構成される総合的な指標ですので、仕組みは理解しておくべきです。大学一年生が読む程度の経済学の基本テキストは理解しておいた方が良いですし、自社の事業にどう影響してくるかの仕組みについても学んでおきましょう。

(8)政治的・法律的環境

政策、規制、法律改正、政権交代、外交などがキーワードとして挙げられます。よほど新しい業界でもない限り、「現在の政策や規制」について知らない、ということはあまり多くはありませんが、内容のアップデートや、改革・改正の方向性などについてはカバーできていないことが多いようです。新聞に目を通すだけではなく、業界団体の勉強会に出席したり、業界紙で情報収集したりする必要があります。また、各省庁の各種研究会の議事録やパブリックコメントなどをウォッチしておくのも良い手段です。

(10)社会的・文化的環境

文化の変遷、教育、犯罪、世間の関心などがキーワードとして挙げられます。

(11)技術的環境

ものづくりの技術などももちろん大切ですが、忘れてはならないのが、IT化、DX化、AIやバーチャル技術、量子関連技術など現在進行形の技術や、その次に高い可能性で訪れるであろう技術についての環境分析です。

(13)(14)経済安全保障やSDGsなどの新しい流れ

複数の上記伝統的要素に関係していますので、「ダブり」を気にすることなく独立した項目として分析を行うべきです。特に脱炭素と人権については急速に環境が変化していますし、個々の事業への影響も大きいので要注目です。新しい流れについては日本国内の論調だけを見ていると、重要性、方向性やスピード感を見誤ってしまう可能性があるので、海外の記事や、国内でも先進的と言われる企業や専門家の動向をチェックしておくことをおすすめします。


2.代表的フレームワーク

外部環境分析のフレームワークとして知っておくべきなのは、マクロ外部環境分析の「PEST分析」とミクロ外部環境分析の「ファイブフォース分析」です。経営に関する書籍などでは必ず触れられているフレームワークなのでご存知の方も多いと思います。

(1)PEST分析

PEST分析は、政治的要因(Politics)、経済的要因(Economics)、社会的要因(Society)、技術的要因(Technology)という4つの要素でマクロ外部環境分析を行うフレームワークです。一般的には「ペスト」と読みます。

各要素については、分類に違いがありますが、上記「7.経済的環境」以降の要素についての説明を参照してください。なお、PEST分析を行う際には、各要素ごとに「自社にとって追い風となる事項」、「自社にとって向かい風となる事項」に分けて整理しておくと後で活用がしやすくなります。

(2)ファイブフォース分析

自社の所属する業界の収益性を決定する要因を分析するフレームワークで、ミクロ的外部環境分析を行うツールとして活用されます。

ファイブフォース分析は「外部環境の中では比較的働きかけがしやすく、働きかけをすべきミクロ的外部環境分析」に関するものですので、単に分析を行うだけでなく、それぞれの要素に適切な働きかけを行うことで、収益性を維持・向上させていくための行動計画立案のツールともなります。

「競合企業」とは、すでに競争が顕在化している「業界内の競争環境」を意味します。業界内の社数が多い、会社規模が似通っている、差別化できる要素が少ない、市場規模が拡大しにくい、撤退障壁がある、などの状態だと業界内の競争が激しいことが多いです。

「サプライヤー」とは供給業者や仕入れ先のことを意味しており、サプライヤーの社数が少ない、サプライヤーの技術や材料が他に替え難い、などの状態だとサプライヤーの交渉力が相対的に自社より強く、高い価格での仕入れとならざるを得ないなどの可能性があります。販売先を意味する「バイヤー」についても同様です。

「新規参入事業者」について考える際には、参入障壁の高さについての視点を持っておくことが重要ですし、「代替品」については、それが存在しないと短絡的に考えずに「顧客のニーズを満たすことができる、他の製品やサービスはないか」を常日頃ウォッチしておくことが重要です。

ファイブフォース分析もPEST分析と同様に各要素ごとに「自社にとって追い風となる事項」、「自社にとって向かい風となる事項」に分けて整理しておくと後で活用がしやすくなります。

次回からは内部環境分析についての解説を予定しています。
NGCパートナーズ - Business
NGCパートナーズの事業の概要
https://www.ngc-partners.biz/business
NGCパートナーズ - Atotugi&Successor
アトツギ・後継者支援
https://www.ngc-partners.biz/business/successor